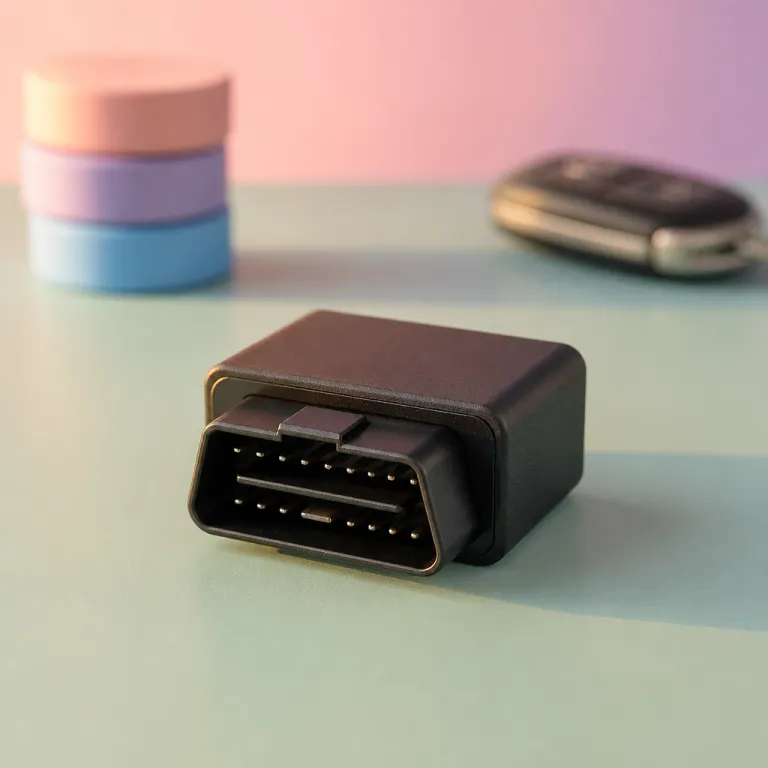
1. Comment fonctionne une assurance auto au kilomètre pay as you drive
L’assurance auto au kilomètre pay as you drive repose sur un principe simple. Votre prime d’assurance auto est liée aux kilomètres parcourus, mesurés par un boîtier connecté ou une application installée dans votre véhicule. Ce système transforme la prime assurance en un coût variable qui dépend directement de how you conduisez et de combien vous roulez.
Dans ce type assurance, la compagnie calcule le montant prime en combinant un forfait fixe et une partie variable indexée sur les kilomètres réellement parcourus. L’assureur installe un boîtier télématique dans la voiture ou propose une application connectée qui enregistre les données de trajet, ce qui permet de suivre how you drive au jour le jour. Ce système connectée est présenté comme une assurance connectée ou assurance pay as you drive, parfois appelée aussi assurance pay au kilomètre ou assurance kilometre.
Concrètement, l’assurance auto au kilomètre pay as you drive se décline en plusieurs formule et type contrat. Certaines offres assurance prévoient un plafond de kilomètres parcourus par an, avec un tarif avantageux tant que vous restez en dessous de ce seuil. D’autres assurances auto facturent chaque tranche de kilomètres, ce qui rapproche ce type d’assurance automobile d’un modèle de facturation à l’usage, proche d’un auto pay où vous pay how you roulez réellement.
Les compagnies assurance qui proposent ce type assurance auto utilisent un boîtier connecté pour mesurer les kilomètres, mais aussi parfois les heures de conduite et les freinages brusques. Ces données servent d’abord à calculer la prime assurance, mais elles peuvent aussi être exploitées pour affiner les offres d’assurance et segmenter les profils. En France, ce système doit respecter le RGPD, ce qui impose un consentement clair sur l’usage des données et sur la durée de conservation des informations de conduite.
Pour une famille qui roule peu avec un second véhicule, ce type contrat peut réduire fortement le montant prime annuel. L’assurance auto au kilomètre pay as you drive devient alors une assurance connectée qui récompense un usage modéré de la voiture. En revanche, si vous sous estimez vos kilomètres parcourus, l’assurance pay au kilomètre peut se transformer en piège tarifaire avec des surcoûts en fin d’année.
2. Profils gagnants : quand l’assurance auto au kilomètre devient vraiment rentable
Les grands gagnants de l’assurance auto au kilomètre pay as you drive sont les conducteurs qui roulent peu. Pour un véhicule parcourant moins de 8 000 kilomètres par an, la prime assurance peut baisser sensiblement par rapport à une assurance automobile classique. Ce type assurance convient particulièrement aux familles qui possèdent une deuxième voiture utilisée surtout le week end ou pour de courts trajets.
Les retraités qui utilisent leur voiture pour des déplacements locaux, ainsi que les télétravailleurs, profitent souvent d’un meilleur tarif avec une assurance auto au kilomètre pay as you drive. Dans ces profils, les kilomètres parcourus restent limités, ce qui réduit mécaniquement le montant prime lié à la partie variable de l’assurance pay. Pour eux, le système connectée du boîtier n’est pas intrusif, car how you drive reste généralement prudent et régulier.
Autre profil gagnant : les automobilistes urbains qui combinent transports en commun et voiture occasionnelle. Leur assurance auto au kilomètre pay as you drive devient une façon de payer uniquement pour l’usage réel du véhicule, sans supporter une prime assurance calculée comme s’ils roulaient tous les jours. Dans ce cas, le type contrat au kilomètre permet d’aligner la prime assurance automobile sur la réalité de la mobilité, ce qui améliore le rapport protection prix.
Pour ces conducteurs, il reste essentiel de bien rediger la déclaration de kilométrage estimé au moment de la souscription. Une mauvaise estimation peut entraîner des pénalités si les kilomètres parcourus dépassent le plafond prévu par le contrat assurance. En cas de sinistre matériel sur votre voiture, les règles d’indemnisation restent celles d’une assurance auto classique ; pour mieux comprendre la gestion d’un dommage isolé, un guide sur que faire si vous avez abîmé votre voiture tout seul peut compléter utilement votre réflexion.
Les familles prudentes peuvent aussi utiliser l’assurance connectée pour suivre how you drive un jeune conducteur sur un véhicule secondaire. Les données issues du boîtier permettent parfois de bénéficier de remises supplémentaires si le style de conduite reste souple et respectueux des limitations. Dans ces cas précis, l’assurance auto au kilomètre pay as you drive devient un outil pédagogique autant qu’un levier d’économie sur la prime assurance.
3. Profils perdants : quand le pay as you drive se transforme en piège coûteux
À l’inverse, certains conducteurs ont tout intérêt à éviter l’assurance auto au kilomètre pay as you drive. Les gros rouleurs qui dépassent largement 15 000 kilomètres par an voient souvent leur prime assurance augmenter avec ce type contrat. Pour eux, une assurance kilometre peut rapidement coûter plus cher qu’une formule classique avec un tarif forfaitaire.
Les usages professionnels de la voiture constituent un autre profil perdant pour l’assurance auto au kilomètre pay as you drive. Un commercial, un infirmier libéral ou un artisan qui multiplie les déplacements imprévisibles risque de franchir régulièrement les plafonds de kilomètres parcourus prévus par le contrat assurance. Dans ces situations, les pénalités de dépassement et les ajustements de montant prime en fin d’année transforment l’assurance pay au kilomètre en véritable piège financier.
Les conducteurs qui alternent périodes de gros trajets et périodes très calmes doivent aussi être prudents. Leur profil ne correspond pas toujours aux grilles tarifaires des compagnies assurance qui misent sur une certaine stabilité des kilomètres parcourus. Pour ces automobilistes, une assurance auto classique avec une prime assurance négociée reste souvent plus adaptée, surtout si l’on active quelques leviers pour faire baisser sa prime, comme l’explique le guide sur les six leviers pour réduire sa prime d’assurance auto au renouvellement.
Autre piège fréquent : les franchises spécifiques et exclusions de garantie associées à certaines offres assurance au kilomètre. Certains contrats prévoient par exemple une franchise plus élevée pour les sinistres survenant la nuit ou sur autoroute, en se basant sur les données du boîtier connectée. Dans ce cas, how you drive et quand you drive deviennent des critères tarifaires qui peuvent renchérir le coût réel de l’assurance automobile.
Enfin, les conducteurs très attachés à leur vie privée peuvent se sentir perdants, même si la prime assurance baisse. Le fait que l’assureur collecte des données détaillées sur les trajets, les heures de circulation et les comportements de freinage peut être vécu comme intrusif. Pour ces profils, le compromis entre économie sur l’assurance auto au kilomètre pay as you drive et respect de la vie privée n’est pas toujours satisfaisant.
4. Boîtier connecté, données et vie privée : ce que vous acceptez vraiment
Le cœur technique de l’assurance auto au kilomètre pay as you drive repose sur un boîtier connecté ou une application mobile. Ce dispositif enregistre les kilomètres parcourus, mais aussi parfois la vitesse moyenne, les accélérations et les freinages brusques. Les compagnies assurance utilisent ces données pour ajuster le montant prime et affiner le tarif en fonction du risque réel.
Dans une assurance connectée, les données de conduite deviennent un actif central du système. Elles permettent de comprendre how you drive, à quelle heure you drive le plus souvent et sur quels types de routes vous circulez. Certaines assurances auto vont jusqu’à proposer des conseils personnalisés pour améliorer la sécurité, transformant l’auto pay as you drive en outil de prévention routière.
Sur le plan juridique, ces données sont des données personnelles soumises au RGPD en France. L’assureur doit expliquer clairement dans le contrat assurance quelles données sont collectées, pendant combien de temps elles sont conservées et à quelles fins elles sont utilisées. Vous devez donner un consentement explicite, et vous pouvez refuser certains usages non indispensables au calcul de la prime assurance.
Pour une famille, la question n’est pas seulement financière, elle est aussi éthique. Accepter une assurance auto au kilomètre pay as you drive, c’est accepter qu’un système connectée sache précisément quand et où le véhicule circule. Il faut donc évaluer si la réduction de prime assurance automobile compense ce niveau de transparence imposé à toute la famille.
Les offres assurance au kilomètre varient beaucoup d’un acteur à l’autre sur ce sujet sensible. Certaines compagnies assurance limitent l’usage des données au seul calcul de la prime assurance, tandis que d’autres envisagent des services additionnels comme l’assistance géolocalisée. Avant de rediger votre signature sur un type contrat pay how you drive, prenez le temps de lire les clauses sur les données et de poser des questions précises à votre interlocuteur.
5. Comparer les tarifs et les offres : méthode simple pour familles pressées
Pour une famille, comparer les offres d’assurance auto au kilomètre pay as you drive peut sembler fastidieux. Pourtant, une méthode structurée permet de trier rapidement les assurances auto les plus adaptées à votre véhicule et à votre budget. La première étape consiste à lister vos kilomètres parcourus réels sur une année, en incluant vacances, trajets scolaires et déplacements professionnels éventuels.
Ensuite, il faut comparer le montant prime d’une assurance automobile classique avec celui d’un contrat assurance au kilomètre pour le même profil. Demandez systématiquement un devis détaillé qui distingue la part fixe et la part variable de la prime assurance, ainsi que le tarif appliqué par tranche de kilomètres. Cette transparence vous permet de voir à partir de quel seuil l’assurance pay as you drive devient moins intéressante qu’une formule traditionnelle.
Les principaux acteurs du drive France sur ce segment sont des compagnies assurance généralistes et quelques assureurs spécialisés dans l’assurance connectée. Chacun propose un type assurance auto pay as you drive avec ses propres conditions, ses plafonds de kilomètres et ses options de garanties. Pour une famille qui aime les loisirs itinérants, il peut être pertinent de croiser cette réflexion avec un guide sur l’assurance pour les amateurs de camping, afin de vérifier la cohérence globale de la protection du véhicule.
Lors de la comparaison, ne vous limitez pas au seul tarif affiché. Analysez les franchises, les exclusions de garantie, les conditions en cas de dépassement de kilomètres parcourus et les services inclus comme l’assistance ou le véhicule de remplacement. Un auto pay as you drive peut sembler très compétitif sur la prime assurance, mais devenir moins intéressant dès que l’on intègre ces éléments annexes.
Enfin, prenez en compte la souplesse du type contrat proposé. Certaines offres assurance permettent d’ajuster en cours d’année le forfait de kilomètres, ce qui limite le risque de pénalités si votre situation change. Pour une famille avec enfants, cette flexibilité peut faire la différence entre une assurance auto au kilomètre pay as you drive réellement rentable et un contrat trop rigide qui finit par coûter cher.
6. Pièges contractuels et bonnes pratiques pour sécuriser votre budget
Les contrats d’assurance auto au kilomètre pay as you drive contiennent souvent des clauses techniques qui peuvent peser lourd sur votre budget. Le premier piège concerne les pénalités en cas de dépassement du forfait de kilomètres parcourus prévu par le contrat assurance. Certaines compagnies assurance appliquent un tarif au kilomètre très élevé au delà du plafond, ce qui renchérit brutalement le montant prime en fin d’année.
Un autre point de vigilance porte sur les franchises spécifiques liées à l’usage du véhicule. Certains type assurance connectée prévoient par exemple une franchise majorée pour les sinistres survenant la nuit ou sur des trajets jugés plus risqués selon les données du boîtier. Dans ces cas, how you drive et quand you drive influencent directement le coût réel de votre assurance automobile.
Pour sécuriser votre budget, commencez par bien rediger la déclaration de kilométrage estimé et par garder une marge de sécurité. Si vous hésitez entre deux niveaux de forfait, mieux vaut choisir celui qui couvre un peu plus de kilomètres parcourus que prévu, afin d’éviter les surcoûts de dernière minute. Surveillez régulièrement les relevés fournis par le système connectée pour vérifier que les données correspondent bien à votre usage réel du véhicule.
Il est aussi utile de revoir chaque année le type contrat et les garanties associées. Une famille qui déménage, qui change de voiture ou qui modifie ses habitudes de travail doit réévaluer l’intérêt d’une assurance auto au kilomètre pay as you drive. Dans certains cas, revenir à une formule classique avec une prime assurance renégociée peut redevenir plus avantageux que de maintenir une assurance pay au kilomètre.
Enfin, gardez en tête que les assurances auto au kilomètre restent un produit encore en évolution sur le marché français. Les compagnies assurance ajustent régulièrement leurs offres assurance, leurs grilles de tarif et leurs conditions d’utilisation des données. En restant attentif à ces évolutions, vous pourrez choisir le type assurance auto pay as you drive qui protège réellement votre famille, votre voiture et votre budget, sans tomber dans les pièges d’un contrat mal adapté.
Chiffres clés sur l’assurance auto au kilomètre
- Selon les données publiées par la Fédération Française de l’Assurance, les contrats d’assurance auto au kilomètre représentent encore une part minoritaire du marché, mais leur part progresse régulièrement depuis plusieurs années.
- Les études de marché montrent qu’un conducteur parcourant moins de 8 000 kilomètres par an peut économiser jusqu’à 20 à 30 % sur sa prime d’assurance auto au kilomètre par rapport à une formule classique, selon les profils et les compagnies.
- Les enquêtes réalisées auprès des assurés indiquent qu’environ un tiers des automobilistes français sous estiment leur kilométrage annuel au moment de la souscription, ce qui augmente le risque de pénalités en cas de dépassement du forfait.
- Les analyses de la Sécurité routière rappellent que la sinistralité est plus élevée la nuit et sur certains axes rapides, ce qui explique pourquoi plusieurs offres d’assurance connectée intègrent des franchises spécifiques pour ces plages horaires.
FAQ sur l’assurance auto au kilomètre pay as you drive
Une assurance auto au kilomètre est elle toujours moins chère qu’une formule classique ?
Non, une assurance auto au kilomètre pay as you drive n’est pas systématiquement moins chère. Elle devient réellement avantageuse pour les conducteurs qui roulent peu, souvent en dessous de 8 000 à 10 000 kilomètres par an. Au delà de ce seuil, une formule classique avec une prime forfaitaire peut rester plus compétitive.
Quelles données exactes sont collectées par le boîtier connecté ?
Le boîtier connecté enregistre d’abord les kilomètres parcourus, indispensables au calcul de la prime. Selon les offres, il peut aussi collecter les heures de conduite, la vitesse moyenne, les accélérations et les freinages brusques. Toutes ces données doivent être décrites précisément dans le contrat et traitées dans le respect du RGPD.
Peut on refuser le suivi de conduite tout en gardant le contrat au kilomètre ?
Dans la plupart des offres d’assurance auto au kilomètre pay as you drive, le suivi de conduite par boîtier ou application est une condition essentielle du contrat. Refuser ce suivi revient souvent à renoncer au tarif au kilomètre et à basculer vers une formule classique. Il est donc important de vérifier ce point avant de signer.
Que se passe t il si je dépasse le forfait de kilomètres prévu au contrat ?
En cas de dépassement du forfait de kilomètres parcourus, l’assureur applique généralement un tarif au kilomètre supplémentaire ou réajuste la prime en fin d’année. Selon les contrats, ce surcoût peut être modéré ou très élevé, ce qui peut transformer l’économie attendue en mauvaise surprise. Il est donc prudent de prévoir une marge de sécurité lors de la souscription.
Une assurance auto au kilomètre convient elle à un jeune conducteur ?
Pour un jeune conducteur qui roule peu, une assurance auto au kilomètre pay as you drive peut aider à contenir le montant de la prime. Cependant, les tarifs de base restent élevés pour cette catégorie jugée plus risquée, et les conditions de suivi de conduite peuvent être plus strictes. Il faut donc comparer attentivement les offres et vérifier les franchises, les garanties et les éventuelles restrictions d’usage.